2024年中国汽车零部件产业链图谱研究分析 附产业链全景图与零售洞察
一、引言
随着全球汽车产业向电动化、智能化、网联化转型,中国汽车零部件产业正经历深刻变革。2024年,中国汽车产销量继续保持全球领先,零部件产业链作为汽车工业的基础,其完整性、韧性和创新性成为关注的焦点。本文基于最新数据,绘制2024年中国汽车零部件产业链图谱,并从上游原材料、中游制造到下游零售服务进行全景分析,为行业参与者提供决策参考。
二、产业链全景图概览
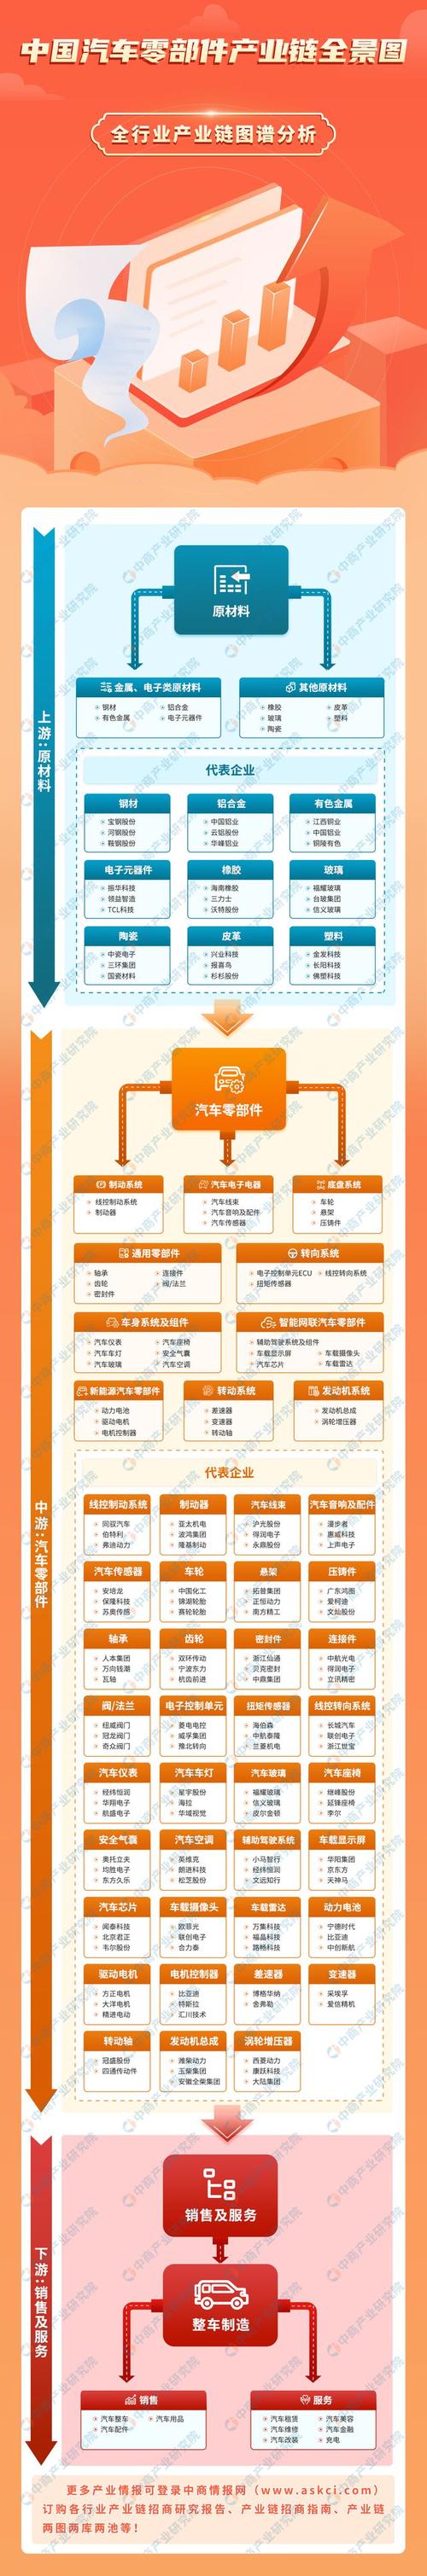
中国汽车零部件产业链可分为上游原材料与核心部件、中游零部件制造、下游整车配套与后市场服务三大环节。下图展示了2024年产业链全景结构:
[产业链全景图]
(注:全景图示意如下层级:上游——钢材、铝材、塑料、橡胶、电子元器件、芯片、传感器等;中游——发动机部件、传动系统、制动系统、转向系统、电气设备、电池、电机、电控、智能座舱、自动驾驶传感器等;下游——整车厂(OEM)、经销商、4S店、独立维修厂、汽车零配件零售平台、电商等)
三、上游原材料与核心部件分析
上游原材料成本占零部件总成本的60%-70%。2024年,钢材、铝材价格受国际大宗商品波动影响,总体平稳;但芯片供应结构性紧张有所缓解,国产芯片替代加速。核心部件中,动力电池原材料(锂、钴、镍)价格回落,利好电池制造商。传感器、激光雷达等智能部件需求激增,国产化率提升。
四、中游零部件制造:传统与新兴并进
中游制造分为传统零部件和新能源智能零部件。传统领域如发动机、变速器、底盘系统市场集中度较高,头部企业通过技术升级保持优势。新能源领域,电池、电机、电控(三电系统)成为核心增长点,宁德时代、比亚迪等企业全球份额领先。智能网联部件如智能座舱、ADAS传感器、车载通信模块迎来爆发,2024年市场规模预计突破5000亿元。
五、下游整车配套与后市场零售
下游整车配套(OEM)是零部件主要销售渠道,占总量约80%。2024年,新能源汽车配套需求旺盛,带动三电部件出货量增长30%以上。后市场方面,随着汽车保有量突破4亿辆,维修保养、改装、零配件零售市场持续扩大。
汽车零配件零售渠道呈现多元化:传统4S店、独立维修厂、汽配城仍占主导;但线上零售平台(如天猫养车、京东汽车、途虎养车)增长迅速,2024年线上渗透率约15%,预计2025年将超20%。消费者对原厂件、品牌件、副厂件的选择更加理性,性价比和正品保障成为关键。
六、产业链趋势与挑战
趋势一:电动化、智能化推动零部件价值重构,三电与智能部件占比提升。
趋势二:国产替代加速,芯片、传感器、激光雷达等关键领域取得突破。
趋势三:产业链协同增强,整车厂与零部件企业共建生态。
趋势四:后市场零售数字化、连锁化发展。
挑战方面:原材料价格波动、技术迭代快速、国际竞争加剧、供应链安全等。
七、结论与建议
2024年中国汽车零部件产业链图谱显示,产业正从传统制造向创新驱动转型。建议企业:加强核心技术研发,提升国产化率;优化供应链布局,增强韧性;拓展后市场零售渠道,尤其是线上线下一体化服务;关注政策导向,把握新能源与智能网联机遇。
附:产业链全景图(可另附高清图)
(完)
如若转载,请注明出处:http://www.91miaozhao.com/product/56.html
更新时间:2026-10-21 14:28:50